Los precios del crudo y los márgenes de refino aumentaron en general a lo largo del tercer trimestre
Source: U.S. Energy Information Administration, www.eia.gov. Obra del Gobierno de los Estados Unidos — dominio público (17 U.S.C. §105). Reproducido con atribución. Documento original ↗
Traducción. Traducción automática del inglés realizada por FXHome y publicada según las condiciones de reproducción de la fuente; el texto original es el de referencia: Crude oil prices and refinery margins generally increased throughout the third quarter.
Análisis breve
5 de octubre de 2026
Fuente de los datos: Bloomberg L.P.
Nota: 3Q26=tercer trimestre de 2026
Los mercados petroleros en el tercer trimestre de 2026 (3Q26) se caracterizaron por el aumento de los precios del crudo y de los productos petrolíferos en un contexto de conflicto persistente en Oriente Medio.
Precios del crudo
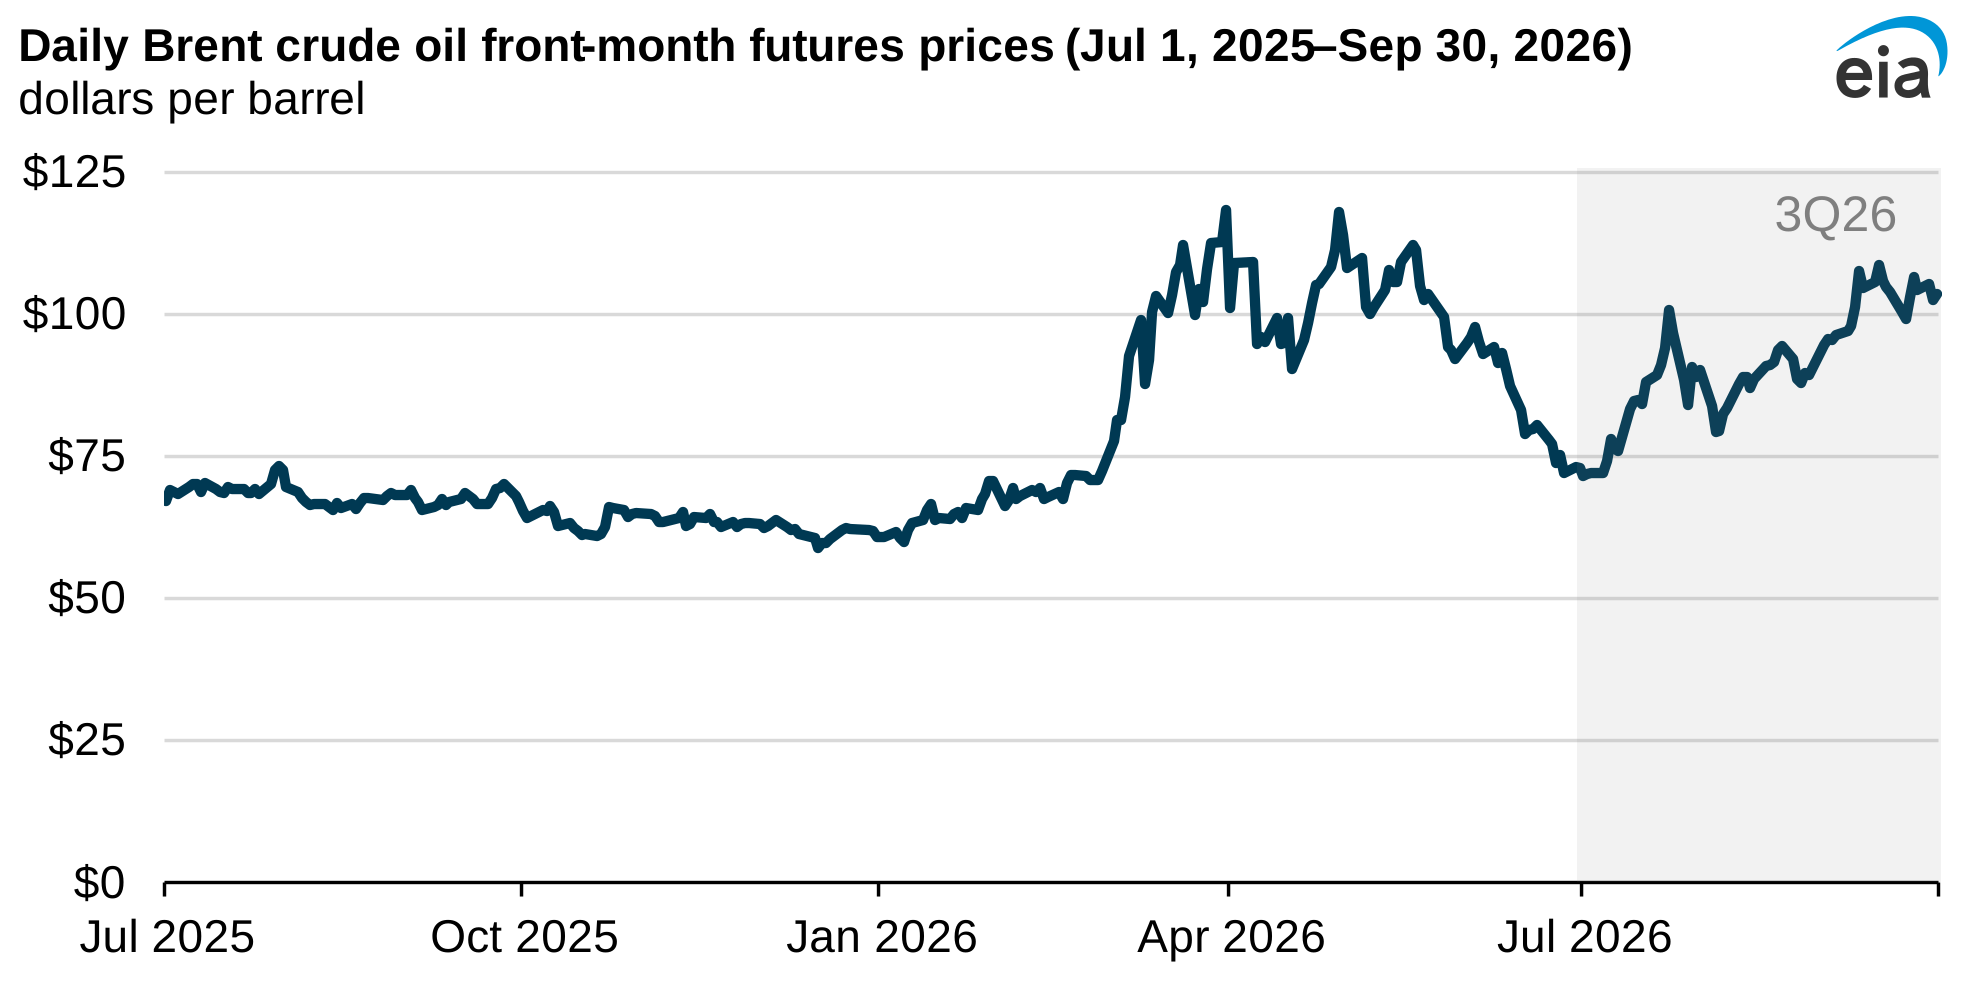
Los precios del crudo subieron de forma constante en el 3Q26 a medida que los mercados se ajustaban a la reanudación de los ataques militares en Oriente Medio. El precio del futuro de vencimiento más próximo de un barril de crudo Brent comenzó el trimestre en $72 por barril (b) el 1 de julio, el nivel más bajo desde el 26 de febrero, dos días antes del inicio de la guerra. Los bajos precios al inicio del trimestre reflejaban el aumento de los flujos a través del estrecho de Ormuz en junio tras el Memorando de Entendimiento (MOU) del 17 de junio.
Tras la reanudación de los ataques militares el 7 de julio, los precios del crudo aumentaron: el precio del futuro superó los $100/b el 23 de julio y después cotizó entre $79/b y $98/b hasta el 8 de septiembre. La volatilidad diaria de los precios en este período reflejó, en general:
- Las reacciones del mercado a las declaraciones públicas de dirigentes de EE. UU., de Irán y de otros países de la región sobre los planes militares y la probabilidad de un acuerdo de paz
- Los flujos y las perturbaciones de los flujos a través del estrecho de Ormuz
- Otros riesgos y perturbaciones de la oferta, como los ataques a la infraestructura de exportación de petróleo en Rusia
Los precios de los futuros del crudo volvieron a superar los $100/b el 9 de septiembre tras una escalada de la acción militar contra la infraestructura energética en Oriente Medio y Rusia, que incluyó:
- Ataques de EE. UU. y de Irán contra petroleros
- El bloqueo de EE. UU. a las exportaciones de petróleo de Irán
- Ataques a estaciones de bombeo a lo largo del oleoducto East-West de Arabia Saudí
- Ataques a petroleros de Arabia Saudí en torno al estrecho de Bab el-Mandeb
- Los ataques con drones de Ucrania contra Novorossiysk, una de las principales terminales petroleras de Rusia en el mar Negro
Los precios también aumentaron porque algunas de las medidas que habían ayudado a mitigar los efectos sobre los precios de la menor oferta mundial a principios de año comenzaron a revertirse. Desde abril, la reducción de las importaciones de crudo de China rebajó la demanda mundial de petróleo, absorbiendo parte de la perturbación causada por la menor oferta de Oriente Medio. En el 3Q26, China siguió importando mucho menos crudo que antes de la guerra. Sin embargo, las importaciones de crudo de China en el 3Q26 aumentaron con respecto a mayo y junio, devolviendo algo de demanda al mercado. Además, las liberaciones de la U.S. Strategic Petroleum Reserve se ralentizaron significativamente en septiembre, lo que limitó las fuentes adicionales de oferta mientras la perturbación continuaba.
El precio del futuro del crudo Brent alcanzó su máximo el 15 de septiembre, en $109/b, mientras que los precios al contado llegaron hasta $132/b en torno a esas mismas fechas. Al igual que en abril, las perturbaciones de la oferta —en particular desde Arabia Saudí— ejercieron más presión sobre los precios al contado del crudo Brent, ya que los compradores tuvieron dificultades para encontrar oferta a corto plazo en medio de la escalada de la acción militar. Los precios del crudo promediaron alrededor de $104/b en las dos últimas semanas del trimestre, mientras los mercados sopesaban las conversaciones de paz frente a la posibilidad de una guerra a mayor escala.
Márgenes de refino
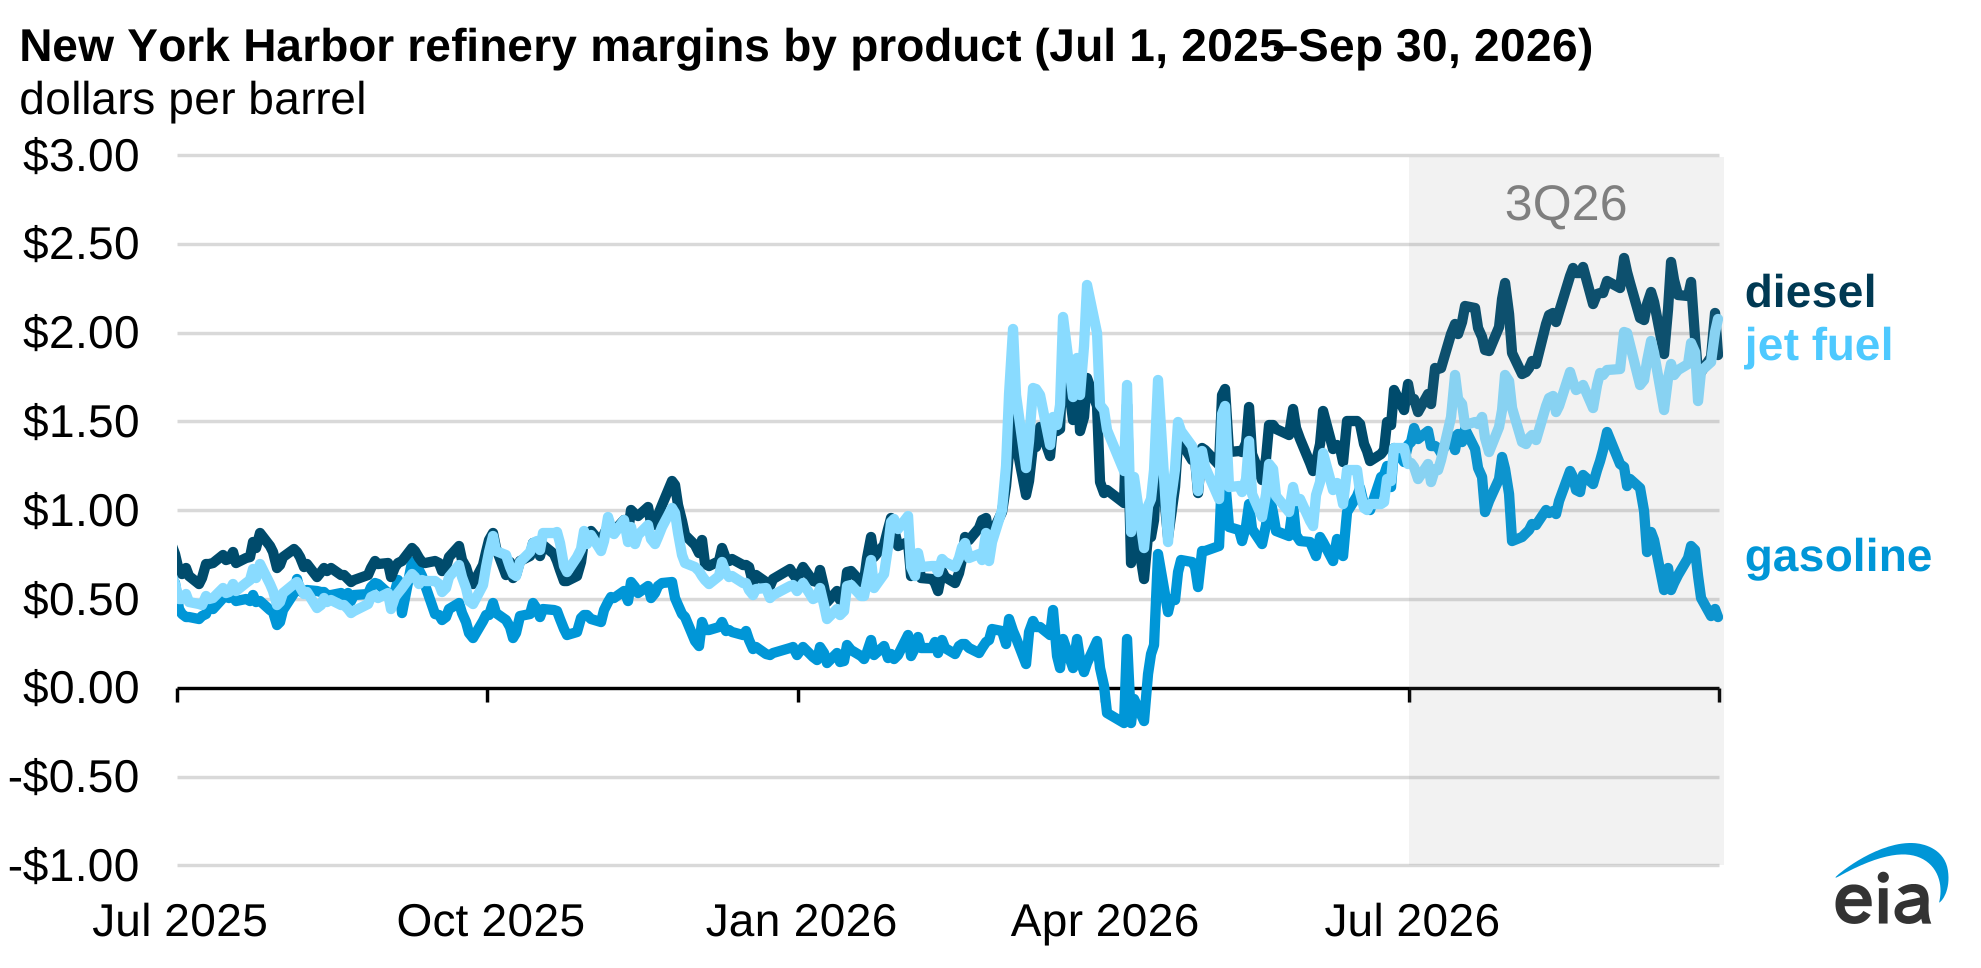
Al igual que en el trimestre anterior, las refinerías de EE. UU. operaron a niveles inusualmente altos para la época del año en el 3Q26, con una utilización media del 95%, procesando la mayor cantidad de crudo para un tercer trimestre desde 2019, cuando la capacidad de refino era un 4% mayor. Las elevadas entradas en las refinerías reflejaron sólidos márgenes de los combustibles para el transporte. La gasolina de automoción, los destilados y el combustible para aviones registraron todos crack spreads —medidas de los márgenes de refino de estos combustibles— elevados. El crack spread medio trimestral de la gasolina fue más del doble del nivel de hace un año, a pesar de descender en la segunda mitad del trimestre, y los crack spreads de los destilados y del combustible para aviones casi triplicaron sus niveles de hace un año como consecuencia de la escasez de la oferta mundial.
Fuente de los datos: Bloomberg L.P.
Nota: Los crack spreads reflejan los precios al contado en New York Harbor del RBOB, del diésel de contenido ultrabajo de azufre y del combustible para aviones menos el precio al contado del Dated Brent. 3Q26=tercer trimestre de 2026
Los crack spreads fueron los más altos en el fuelóleo destilado y los segundos más altos en el combustible para aviones porque las actividades de refino perturbadas en Rusia, China y Oriente Medio suministraban grandes proporciones de estos combustibles a los mercados mundiales. La oferta de combustible destilado de EE. UU. se ha vuelto escasa debido a las elevadas exportaciones a mercados con oferta insuficiente, así como a los mayores costes para las regiones importadoras, como la U.S. East Coast. En la semana que finalizó el 25 de septiembre, los inventarios de combustible destilado de EE. UU. se situaban un 13% por debajo de la media de cinco años (2021–2025), mientras que los inventarios de gasolina y los inventarios de combustible para aviones de EE. UU. se situaban un 7% por debajo y un 3% por encima de sus medias de cinco años, respectivamente.
Colaborador principal: Jimmy Troderman
Source: U.S. Energy Information Administration, www.eia.gov. Documento original ↗