Prețurile țițeiului și marjele de rafinare au crescut, în general, pe parcursul trimestrului al treilea
Source: U.S. Energy Information Administration, www.eia.gov. Operă a Guvernului Statelor Unite — domeniu public (17 U.S.C. §105). Reprodus cu atribuire. Documentul original ↗
Traducere. Traducere automată din engleză, realizată de FXHome și publicată în condițiile de reproducere ale sursei; textul original este cel de referință: Crude oil prices and refinery margins generally increased throughout the third quarter.
Analiză pe scurt
5 octombrie 2026
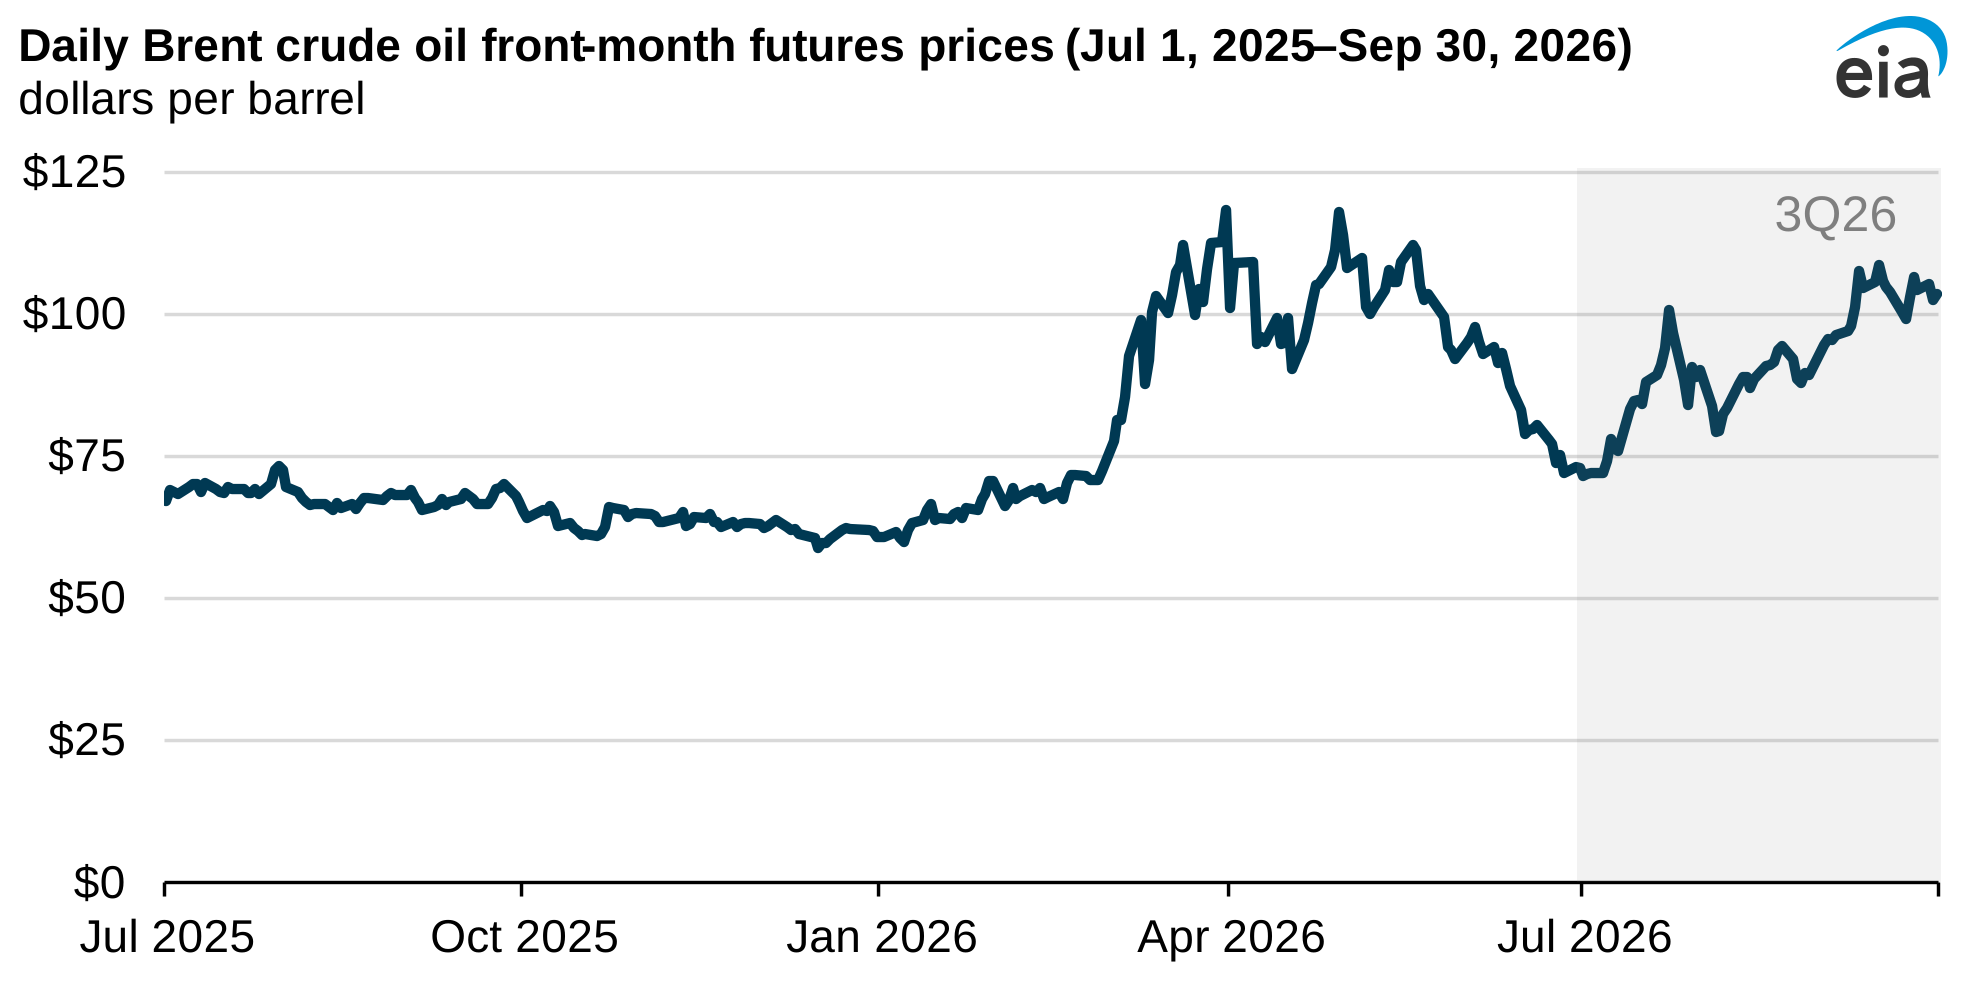
Sursa datelor: Bloomberg L.P.
Notă: 3Q26=al treilea trimestru din 2026
Piețele petroliere din al treilea trimestru din 2026 (3Q26) au fost caracterizate de creșterea prețurilor țițeiului și ale produselor petroliere, pe fondul persistenței conflictului din Orientul Mijlociu.
Prețurile țițeiului
Prețurile țițeiului au urcat constant în 3Q26, pe măsură ce piețele s-au ajustat la reluarea loviturilor militare în Orientul Mijlociu. Prețul futures cu scadența cea mai apropiată al unui baril de țiței Brent a început trimestrul la $72 pe baril (b) la 1 iulie, cel mai scăzut nivel din 26 februarie, cu două zile înainte de începerea războiului. Prețurile scăzute de la începutul trimestrului au reflectat creșterea fluxurilor prin Strâmtoarea Hormuz în iunie, în urma Memorandumului de înțelegere (MOU) din 17 iunie.
După reluarea loviturilor militare la 7 iulie, prețurile țițeiului au crescut, prețul futures depășind $100/b la 23 iulie și tranzacționându-se apoi între $79/b și $98/b până la 8 septembrie. Volatilitatea zilnică a prețurilor din această perioadă a reflectat, în general:
- Reacțiile pieței la declarațiile publice ale liderilor S.U.A., ai Iranului și ale altor lideri din regiune cu privire la planurile militare și la probabilitatea unui acord de pace
- Fluxurile și perturbările fluxurilor prin Strâmtoarea Hormuz
- Alte riscuri și perturbări ale ofertei, cum ar fi atacurile asupra infrastructurii de export de petrol din Rusia
Prețurile futures ale țițeiului au depășit din nou $100/b la 9 septembrie, în urma unei escaladări a acțiunilor militare împotriva infrastructurii energetice din Orientul Mijlociu și din Rusia, inclusiv:
- Atacuri ale S.U.A. și ale Iranului asupra petrolierelor
- Blocada S.U.A. asupra exporturilor de petrol ale Iranului
- Atacuri asupra stațiilor de pompare de-a lungul conductei East-West a Arabiei Saudite
- Atacuri asupra petrolierelor Arabiei Saudite în zona Strâmtorii Bab el-Mandeb
- Atacurile cu drone ale Ucrainei asupra Novorossiysk, unul dintre principalele terminale petroliere ale Rusiei la Marea Neagră
Prețurile au crescut și pentru că unele dintre măsurile care contribuiseră la atenuarea efectelor asupra prețurilor ale ofertei globale reduse, mai devreme în cursul anului, au început să fie retrase. Din aprilie, importurile reduse de țiței ale Chinei au diminuat cererea globală de petrol, absorbind o parte din șocul ofertei reduse din Orientul Mijlociu. În 3Q26, China a continuat să importe mult mai puțin țiței decât înainte de război. Cu toate acestea, importurile de țiței ale Chinei din 3Q26 au fost în creștere față de mai și iunie, readucând o parte din cerere pe piață. În plus, eliberările din U.S. Strategic Petroleum Reserve au încetinit semnificativ în septembrie, limitând sursele suplimentare de ofertă în condițiile în care perturbarea a continuat.
Prețul futures al țițeiului Brent a atins un vârf la 15 septembrie, la $109/b, în timp ce prețurile spot au ajuns până la $132/b în jurul aceleiași date. Ca în aprilie, perturbările ofertei — în special din Arabia Saudită — au pus mai multă presiune pe prețurile spot ale țițeiului Brent, întrucât cumpărătorii au avut dificultăți în a găsi ofertă pe termen scurt pe fondul escaladării acțiunilor militare. Prețurile țițeiului s-au situat, în medie, în jurul a $104/b în ultimele două săptămâni ale trimestrului, piețele punând în balanță discuțiile de pace și posibilitatea unui război la scară mai largă.
Marjele de rafinare
Ca în trimestrul anterior, rafinăriile din S.U.A. au funcționat la niveluri neobișnuit de ridicate pentru acest sezon în 3Q26, cu un grad mediu de utilizare de 95%, procesând cea mai mare cantitate de țiței pentru un trimestru al treilea din 2019, când capacitatea de rafinare era cu 4% mai mare. Intrările ridicate în rafinării au reflectat marje solide la carburanții pentru transport. Benzina auto, distilatele și combustibilul pentru avioane au avut toate crack spread-uri — măsuri ale marjelor de rafinare pentru acești combustibili — ridicate. Crack spread-ul mediu trimestrial al benzinei a fost de peste două ori mai mare decât nivelul de acum un an, în pofida scăderii din a doua jumătate a trimestrului, iar crack spread-urile distilatelor și ale combustibilului pentru avioane aproape că și-au triplat nivelurile de acum un an, ca urmare a ofertei globale restrânse.
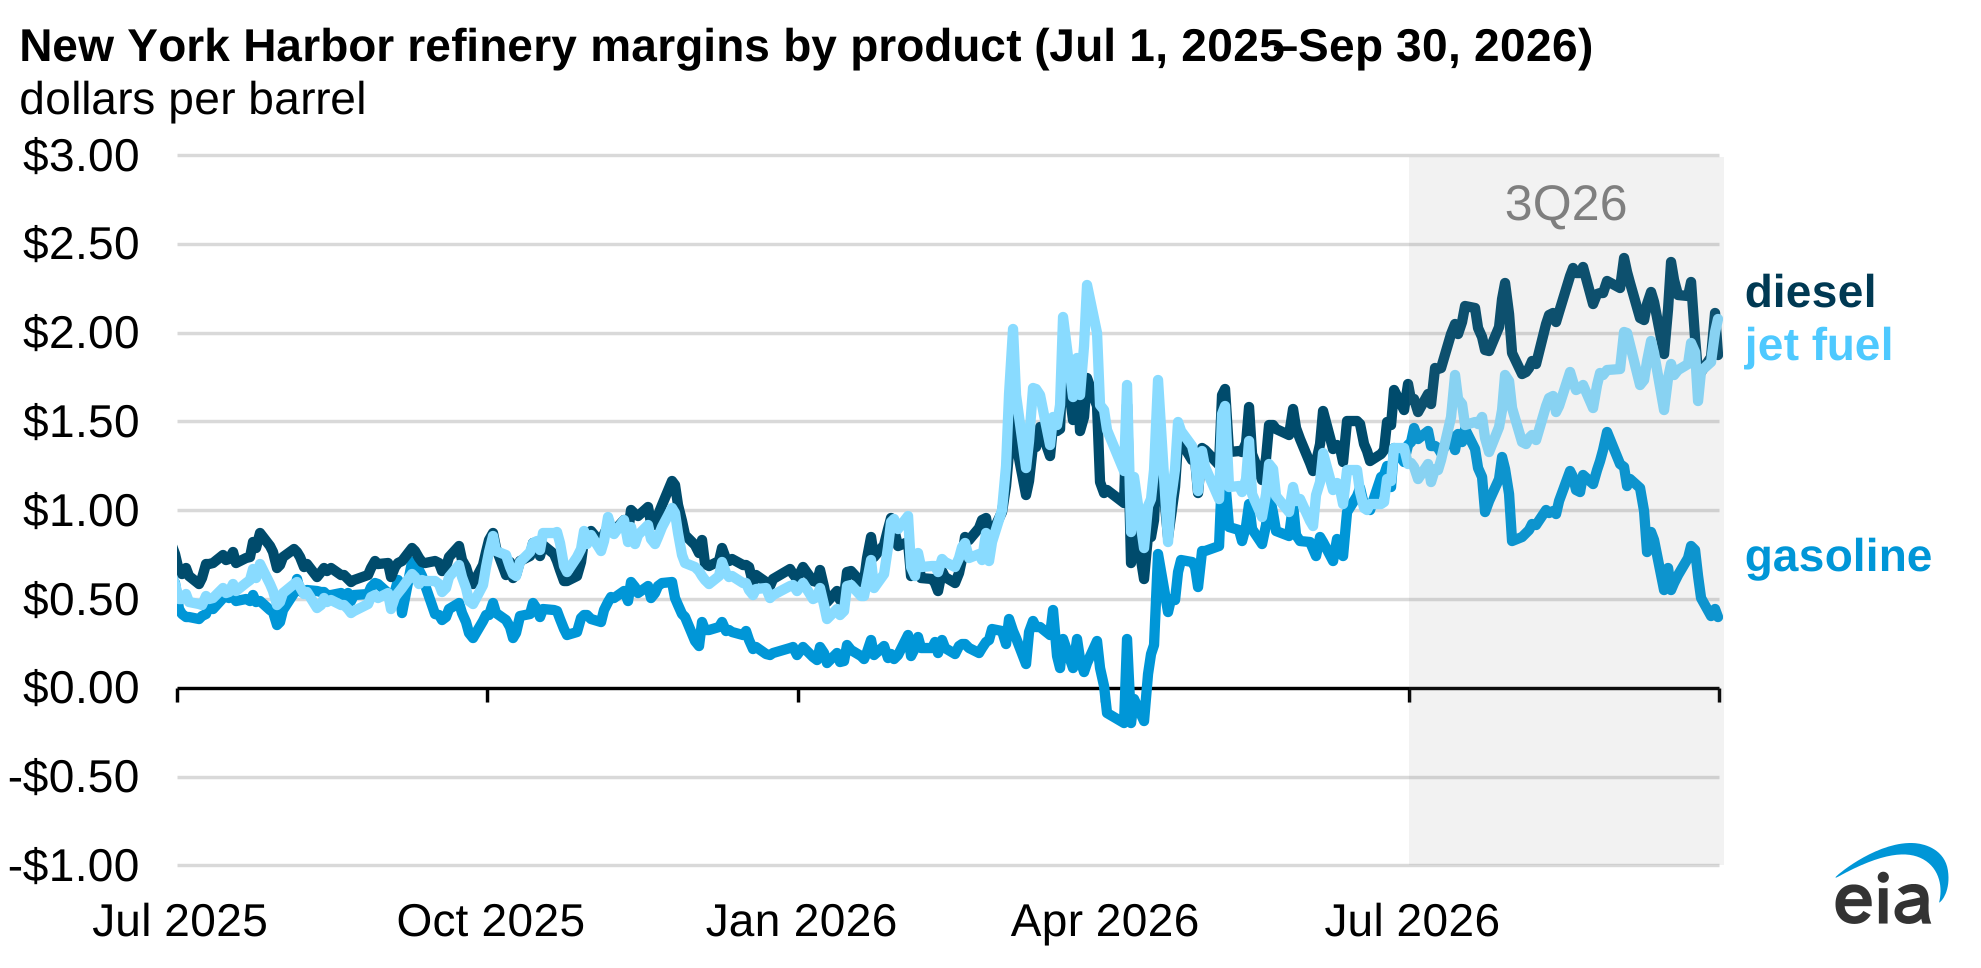
Sursa datelor: Bloomberg L.P.
Notă: Crack spread-urile reflectă prețurile spot New York Harbor pentru RBOB, motorină cu conținut ultra-scăzut de sulf și combustibil pentru avioane minus prețul spot Dated Brent. 3Q26=al treilea trimestru din 2026
Crack spread-urile au fost cele mai ridicate la păcura distilată și pe locul al doilea la combustibilul pentru avioane, deoarece activitățile de rafinare perturbate din Rusia, China și Orientul Mijlociu furnizau ponderi mari din acești combustibili pe piețele globale. Oferta de combustibil distilat din S.U.A. a devenit restrânsă din cauza exporturilor ridicate către piețele cu ofertă insuficientă, precum și a costurilor mai mari pentru regiunile importatoare, cum ar fi U.S. East Coast. În săptămâna încheiată la 25 septembrie, stocurile de combustibil distilat ale S.U.A. erau cu 13% sub media pe cinci ani (2021–2025), în timp ce stocurile de benzină și stocurile de combustibil pentru avioane ale S.U.A. erau cu 7% sub și, respectiv, cu 3% peste mediile lor pe cinci ani.
Contribuitor principal: Jimmy Troderman
Source: U.S. Energy Information Administration, www.eia.gov. Documentul original ↗